Résidence secondaire et fiscalité : ce que paient vraiment les propriétaires étrangers
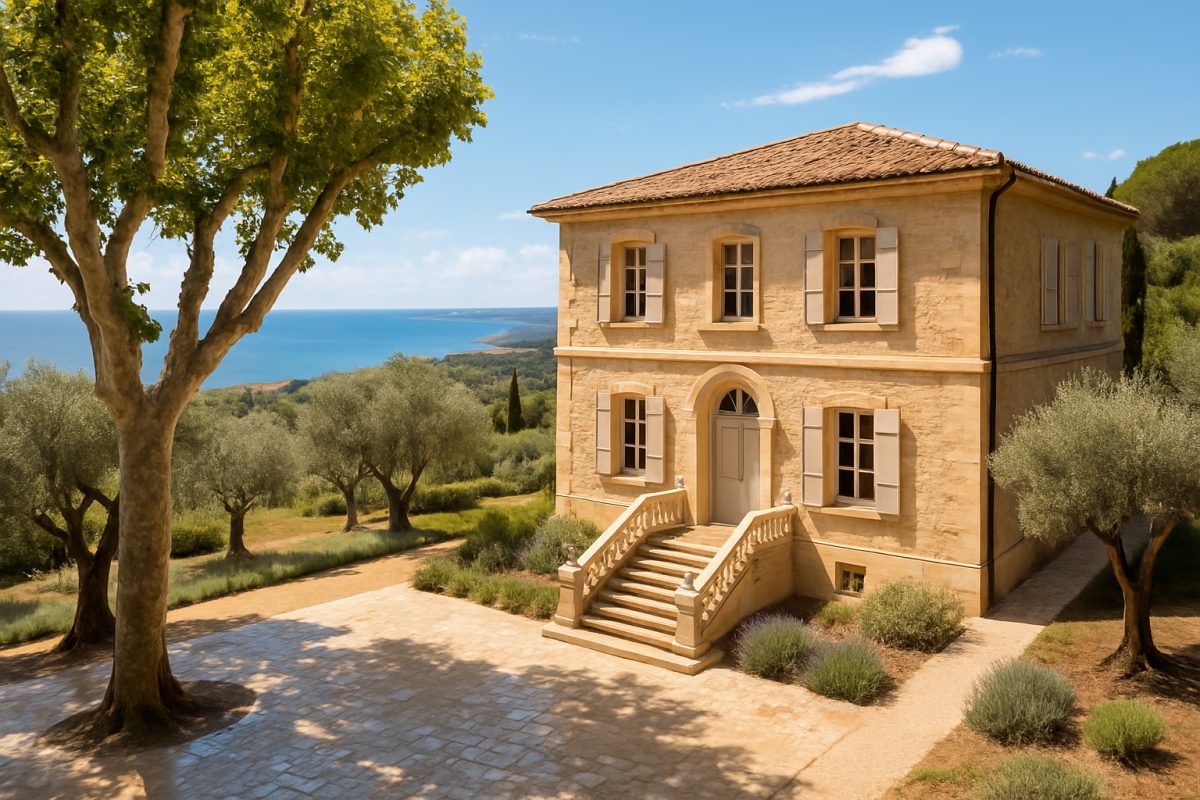
Acheter une villa ou un appartement sur la Côte d'Azur en tant que non-résident français, c'est entrer dans un régime fiscal spécifique que ni l'enthousiasme du projet ni la beauté du lieu ne doivent faire oublier. Les obligations s'accumulent dès la signature de l'acte : taxe foncière, taxe sur les logements vacants, éventuelle imposition des revenus locatifs, et surtout une plus-value soumise à des règles distinctes de celles qui s'appliquent aux résidents. Ignorer ces règles, c'est s'exposer à des régularisations coûteuses au moment de revendre.
Cet article ne traite pas de qui achète ni pourquoi, sujets déjà abordés dans nos précédents numéros, mais de ce que la propriété coûte réellement une fois les clés en main. Chaque taxe, chaque abattement, chaque convention fiscale bilatérale peut changer la facture finale de façon significative. Notre rôle, depuis Roquefort-les-Pins, est aussi d'aider nos clients vendeurs à comprendre ce que leur acheteur étranger devra assumer, car un acquéreur mal informé est un acquéreur qui renégocie ou qui se rétracte.
La taxe foncière : premier poste à intégrer dès l'offre d'achat
La taxe foncière est due par le propriétaire au 1er janvier de chaque année, qu'il réside en France ou non. Son montant dépend de la valeur locative cadastrale du bien et des taux votés par la commune et les collectivités locales. Sur la Côte d'Azur, les valeurs cadastrales sont en général élevées, reflet de prix immobiliers qui comptent parmi les plus hauts de France continentale. Pour un propriétaire non-résident, il n'existe aucun abattement lié à la résidence principale puisque le bien n'en est pas une : la taxe est calculée sur la base pleine. C'est un poste que tout acquéreur étranger doit estimer précisément avant de finaliser son offre, en demandant le dernier avis d'imposition au vendeur.
Taxe sur les logements vacants et taxe d'habitation sur les résidences secondaires
Depuis la suppression progressive de la taxe d'habitation sur les résidences principales, une taxe d'habitation sur les résidences secondaires subsiste et s'applique pleinement aux biens non occupés à titre principal. Les communes situées en zone tendue peuvent y ajouter une majoration. Par ailleurs, si le bien reste inoccupé une grande partie de l'année, la taxe sur les logements vacants peut s'appliquer selon la commune et la durée d'inoccupation. Le propriétaire étranger qui n'utilise son bien que quelques semaines par an doit vérifier le statut de sa commune au regard de ces dispositifs avant l'achat, sous peine de découvrir une charge fiscale annuelle non anticipée.
Revenus locatifs : quelle imposition pour un non-résident qui loue son bien ?
Certains propriétaires étrangers choisissent de louer leur bien pendant les périodes où ils ne l'occupent pas. Les revenus locatifs tirés d'un bien situé en France sont imposables en France, quel que soit le pays de résidence du propriétaire. Le non-résident relève alors d'un régime d'imposition spécifique, avec un taux minimum garanti par la loi française sauf convention fiscale bilatérale plus favorable. Des conventions existent avec la plupart des pays dont sont issus les acquéreurs présents sur la Côte d'Azur : Royaume-Uni, Belgique, Pays-Bas, Allemagne, Suisse, États-Unis. Chaque convention définit précisément quel État perçoit l'impôt et selon quelles modalités : la vérification de la convention applicable est donc indispensable avant de mettre le bien en location.
Plus-value immobilière : un régime distinct pour les non-résidents
C'est souvent au moment de revendre que la fiscalité surprend le plus les propriétaires étrangers. En France, la plus-value réalisée par un non-résident sur la vente d'un bien immobilier est soumise à l'impôt sur le revenu à un taux spécifique, auquel s'ajoutent des prélèvements sociaux, sauf exonération prévue par une convention fiscale bilatérale ou par la loi française. Un abattement progressif pour durée de détention s'applique, identique à celui des résidents : la plus-value est totalement exonérée d'impôt sur le revenu après vingt-deux ans de détention, et de prélèvements sociaux après trente ans. Par ailleurs, un représentant fiscal accrédité est obligatoire pour les non-résidents ressortissants de pays hors Espace économique européen lorsque la plus-value dépasse un certain seuil. Le notaire retient l'impôt sur la plus-value directement au moment de la vente : le vendeur étranger ne reçoit que le prix net après déduction. Pour un vendeur comme pour un acheteur, connaître ce mécanisme en amont évite les mauvaises surprises lors de la réitération de l'acte.
IFI : quand le patrimoine immobilier français dépasse le seuil
L'impôt sur la fortune immobilière frappe les personnes physiques dont le patrimoine immobilier net taxable situé en France dépasse le seuil légal, résidents comme non-résidents. Pour un propriétaire étranger, seuls les biens situés en France entrent dans l'assiette de calcul, à la différence d'un résident fiscal français dont l'ensemble du patrimoine mondial est pris en compte. Ce périmètre limité peut sembler avantageux, mais une villa haut de gamme sur la Côte d'Azur peut à elle seule suffire à déclencher l'assujettissement à l'IFI. Les dettes déductibles sont limitées aux dettes contractées pour l'acquisition ou l'amélioration du bien français. Un conseil fiscal spécialisé est ici indispensable, d'autant que certaines conventions bilatérales prévoient des règles propres à cet impôt.
À Roquefort-les-Pins et sur la Côte d'Azur
À Roquefort-les-Pins, les maisons affichent une médiane de 6 460 €/m² sur les ventes 2021-2025, soit un niveau identique à Villeneuve-Loubet et légèrement en dessous de Valbonne (6 730 €/m²) ou de Mougins (7 370 €/m²). Pour un acquéreur étranger, ces prix se traduisent par une valeur vénale significative dès un bien de taille moyenne, ce qui rend l'anticipation fiscale d'autant plus nécessaire. La commune, comme l'ensemble du secteur de l'arrière-pays entre Nice et Cannes, attire des acheteurs non-résidents attirés par la qualité de vie, la verdure et la proximité de Sophia Antipolis. Notre agence, installée à Roquefort-les-Pins et active de Nice à Cannes, accompagne régulièrement des vendeurs dont l'acheteur est étranger : nous vérifions que les deux parties ont bien pris la mesure des implications fiscales avant la signature du compromis, pour éviter toute renégociation en dernière minute. Pour estimer votre bien au prix réel du marché, consultez notre page d'estimation à Roquefort-les-Pins ou notre baromètre des prix. Si vous vendez, notre méthode de vente et notre page dédiée à la vente à Roquefort-les-Pins détaillent chaque étape.
Questions fréquentes
Un propriétaire étranger paie-t-il plus d'impôts qu'un résident français sur la vente de son bien ?
Pas nécessairement plus, mais différemment. Le mécanisme d'abattement pour durée de détention est identique pour les résidents et les non-résidents. La différence tient au taux d'imposition de la plus-value, aux prélèvements sociaux applicables selon les conventions bilatérales, et à l'obligation éventuelle de désigner un représentant fiscal accrédité. Dans certains cas, une convention fiscale peut même réduire la charge totale par rapport au droit commun français. Chaque situation est propre au pays de résidence du vendeur : un conseil fiscal bilingue spécialisé en droit immobilier franco-étranger est la seule garantie d'une estimation fiable de l'impôt dû.
La taxe d'habitation sur les résidences secondaires a-t-elle été supprimée comme pour les résidences principales ?
Non. La réforme de la taxe d'habitation a supprimé cette taxe uniquement pour les résidences principales, progressivement entre 2018 et 2023. Les résidences secondaires restent intégralement soumises à la taxe d'habitation sur les résidences secondaires, et les communes en zone tendue peuvent appliquer une majoration sur ce montant. Pour un propriétaire étranger dont le bien n'est jamais sa résidence principale en France, cette taxe s'applique chaque année sans exception.
Faut-il déclarer en France les revenus locatifs d'un bien détenu par un non-résident ?
Oui, sans exception. Tout revenu tiré d'un bien immobilier situé en France est imposable en France, indépendamment du pays de résidence du propriétaire. Le non-résident doit déposer une déclaration de revenus en France pour ses revenus de source française, en respectant les délais spécifiques qui lui sont accordés. La convention fiscale entre la France et son pays de résidence détermine ensuite si ces revenus sont également imposables dans son pays d'origine et, le cas échéant, quel mécanisme évite la double imposition. Pour toute question sur votre situation, contactez-nous : nous vous orienterons vers les interlocuteurs spécialisés adaptés à votre cas.
Un projet immobilier ?
Estimation offerte, sans engagement, par un agent qui connaît votre commune.
Parler de mon projet